HVB Mobile Banking

Screenshots
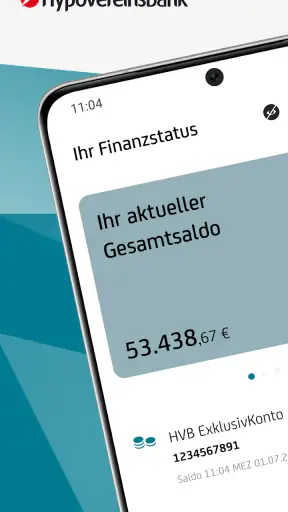
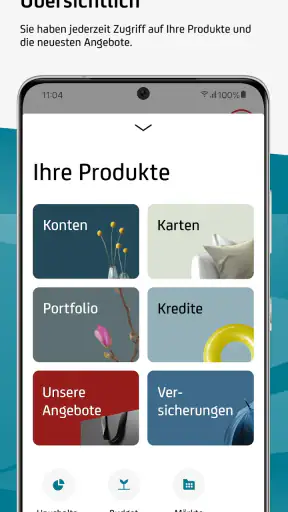
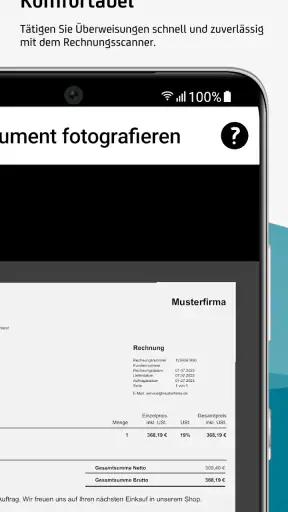
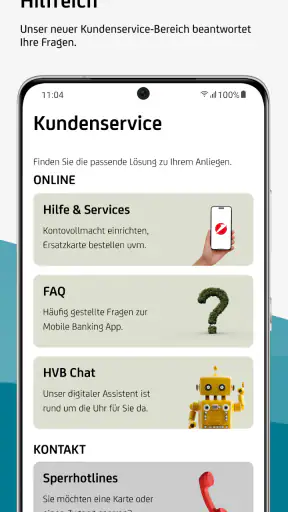
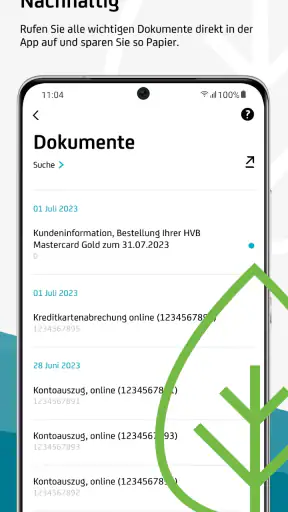
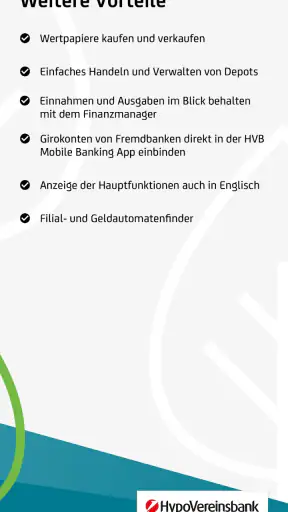
Details
- Bewertung
- 4,4
- Version
- 5.36.0
- Entwickler
- HypoVereinsbank - UniCredit Bank GmbH
Wer seine Bankgeschäfte nicht nur gelegentlich, sondern unterwegs erledigen möchte, braucht vor allem einen Zugang, der schnell verständlich ist und im Alltag nicht im Weg steht. Genau dort setzt HVB Mobile Banking an. Ich habe die App als mobile Banking-Lösung betrachtet und dabei weniger auf große Versprechen als auf die praktische Frage geschaut: Passt sie zu meiner Art, Konten zu prüfen und Bankgeschäfte zu erledigen?
Die Anwendung gehört zur Kategorie Finanzen und wird von HypoVereinsbank - UniCredit Bank GmbH entwickelt. Sie ist kostenlos erhältlich, für alle Altersgruppen freigegeben und läuft ab iOS 9. Mit einer durchschnittlichen Bewertung von 4,4 bei rund 36.000 Bewertungen sowie mehr als 500.000 Installationen wirkt sie wie eine etablierte Lösung für Kundinnen und Kunden der HVB. Die aktuelle Version ist 5.36.0.
Mein Eindruck fällt insgesamt positiv, aber nicht bedingungslos aus. Die App ist besonders dann sinnvoll, wenn bereits eine Beziehung zur HypoVereinsbank besteht und man Kontozugriff, Überweisungen und den täglichen Finanzüberblick möglichst direkt am Smartphone erledigen möchte. Wer dagegen mehrere Banken in einer einzigen Oberfläche bündeln will oder bewusst eine völlig bankunabhängige Finanz-App sucht, sollte die Entscheidung anders treffen.
Worauf ich bei einer Banking-App zuerst achten würde
Bei einer Finanz-App zählt für mich nicht, ob sie besonders modern aussieht, sondern ob ich eine wichtige Aufgabe ohne Umwege erledigen kann. Beim Öffnen möchte ich den Kontostand schnell einordnen, die letzten Umsätze nachvollziehen und eine Überweisung kontrolliert ausführen können. Gerade bei Geldgeschäften ist eine hübsche Oberfläche nur dann hilfreich, wenn sie nicht zu Missverständnissen führt.
Ein zweites Entscheidungskriterium ist die Zugehörigkeit zur eigenen Bank. Eine bankeigene App hat einen klaren Vorteil: Sie ist auf die Abläufe dieser Bank zugeschnitten. Das kann übersichtlicher sein als eine allgemeine Finanz-App, die viele Institute gleichzeitig unterstützen muss. Dafür ist die Lösung weniger interessant, wenn ich Konten verschiedener Banken regelmäßig gemeinsam verwalten möchte.
Ebenso wichtig ist die Frage, wie oft ich die App wirklich nutze. Für jemanden, der nur einmal im Monat einen Kontoauszug ansehen möchte, kann der mobile Zugang bereits ausreichen, ohne dass zusätzliche Funktionen entscheidend sind. Wer dagegen häufig Rechnungen begleicht, Zahlungseingänge kontrolliert oder unterwegs auf das Konto reagieren muss, profitiert stärker von einer klaren, direkten Bedienung.
Ich würde außerdem darauf achten, ob das eigene Smartphone noch unterstützt wird. Die App ist ab iOS 9 vorgesehen. Das ist für viele Geräte kein Hindernis, trotzdem sollte man vor dem Wechsel prüfen, ob das persönliche Gerät und sein Betriebssystem diese Voraussetzung erfüllen. Bei Banking-Apps ist ein aktuelles, zuverlässig gepflegtes Smartphone ohnehin eine vernünftige Grundlage.
Mein erster Eindruck von der mobilen Bedienung
Die Stärke der Anwendung liegt in ihrer klaren Aufgabe: Sie bringt das HVB-Banking auf das Smartphone, statt sich als allgemeines Finanzzentrum aufzuspielen. Das macht die gedankliche Orientierung leichter. Ich muss nicht erst entscheiden, ob ich gerade ein Haushaltsbuch, einen Kontenvergleich oder eine Vermögensübersicht öffnen möchte, sondern kann mich auf die Bankgeschäfte konzentrieren, die ich bei der HVB erledigen will.
Der Hinweis auf eine intuitivere, modernere und schnellere Nutzung passt zu diesem Ansatz, sollte aber nicht mit einer völlig neuen Art des Bankings verwechselt werden. Für mich ist eine mobile Banking-App dann gut, wenn die wichtigsten Wege kurz bleiben und die einzelnen Schritte nachvollziehbar sind. Gerade bei Überweisungen ist mir eine ruhige Prüfung lieber als eine überladene Oberfläche mit zu vielen Vorschlägen.
Ein nützlicher Arbeitsablauf ist, die App nicht nur zum spontanen Nachsehen zu verwenden. Ich kann sie auch als festen Kontrollpunkt im Alltag einsetzen: morgens kurz die letzten Umsätze prüfen, nach einem Einkauf die Belastung einordnen und vor einer Überweisung noch einmal Empfänger sowie Betrag kontrollieren. Diese Gewohnheit hilft mehr als das bloße Vorhandensein vieler Menüpunkte.
Wo die HVB-Lösung für mich besonders überzeugt
Der größte Vorteil ist die Nähe zur eigenen Bank. Kundinnen und Kunden der HypoVereinsbank müssen nicht zwischen einer allgemeinen Finanz-App und dem offiziellen Zugang wählen, sondern erhalten einen mobilen Weg direkt zu ihrem Bankkonto. Das ist vor allem dann angenehm, wenn die App regelmäßig genutzt wird und der Kontostand oder eine Buchung schnell überprüft werden soll.
Die kostenlose Bereitstellung senkt die Einstiegshürde. Ich muss kein zusätzliches Budget für den mobilen Zugang einplanen, was bei einer App für alltägliche Bankgeschäfte genau richtig ist. Dabei sollte man den Begriff kostenlos sinnvoll einordnen: Die App selbst kostet nichts, während mögliche Kontoführungs- oder Transaktionsbedingungen natürlich vom jeweiligen Bankprodukt abhängen können. Die Anwendung ersetzt keine Prüfung des eigenen Vertrags.
Ein weiterer Pluspunkt ist die überschaubare Zielgruppe. Die App richtet sich nicht an alle möglichen Finanzsituationen gleichzeitig, sondern an Menschen, die ihre HVB-Beziehung mobil nutzen möchten. Dadurch kann sie im Alltag weniger kompliziert wirken als ein Werkzeug, das Girokonten, Depots, Kreditkarten und Konten verschiedener Institute in einer einzigen Oberfläche zusammenführen will.
Für mich ist auch die breite Nutzung ein praktischer Vertrauenshinweis, ohne dass daraus automatisch eine persönliche Empfehlung folgt. Eine durchschnittliche Bewertung von 4,4 und rund 8.500 schriftliche Rezensionen zeigen, dass viele Menschen ihre Erfahrungen geteilt haben. Ich würde solche Werte als Orientierung lesen, aber nicht als Ersatz für den eigenen Test: Bei Banking-Apps hängen Zufriedenheit und Bedienkomfort stark vom Konto, Gerät und persönlichen Arbeitsablauf ab.
Ein realistischer Alltag mit der App
Stell dir vor, du bist unterwegs und erwartest eine Zahlung, während gleichzeitig eine Rechnung fällig wird. Ich würde zuerst den aktuellen Kontostand und die jüngsten Umsätze prüfen, damit ich nicht mit einem veralteten Bild arbeite. Danach kann ich die Überweisung in Ruhe erfassen und vor dem endgültigen Absenden noch einmal die entscheidenden Angaben kontrollieren.
Der wichtige Punkt ist dabei nicht, möglichst schnell zu tippen. Bei einer Banküberweisung kann ein Zahlendreher unangenehm werden. Mein praktischer Tipp wäre deshalb, den Vorgang nicht zwischen zwei Terminen hastig zu beginnen. Besser ist ein kurzer, bewusster Ablauf: Empfänger prüfen, Betrag prüfen, Verwendungszweck prüfen und erst dann bestätigen. Eine App kann diesen Prozess erleichtern, aber sie nimmt mir die Verantwortung nicht ab.
Auch nach einem Einkauf kann ein kurzer Blick sinnvoll sein. Wenn eine Buchung unerwartet aussieht, lässt sie sich zeitnah einordnen, statt erst Wochen später beim nächsten größeren Kontocheck aufzufallen. Das ist einer der konkreten Vorteile mobilen Bankings: Nicht unbedingt mehr Finanzplanung, sondern eine niedrigere Schwelle für regelmäßige Kontrolle.
Die weniger offensichtlichen Grenzen
Die Konzentration auf die HVB ist zugleich die wichtigste Einschränkung. Wer ein Konto bei mehreren Banken hat, möchte vielleicht alle Salden in einer gemeinsamen Sicht sehen. Dafür sind unabhängige Finanz-Apps oder die jeweiligen Bank-Apps unter Umständen geeigneter. Die HVB-App kann dann weiterhin für das HVB-Konto sinnvoll sein, aber sie muss nicht der einzige mobile Finanzzugang bleiben.
Auch für eine umfassende Haushaltsplanung würde ich nicht automatisch nur diese Anwendung verwenden. Ein klassisches Haushaltsbuch, eine Tabellenlösung oder eine spezialisierte Finanz-App kann bei Kategorien, langfristigen Budgets und Auswertungen besser passen. Der Vorteil einer bankeigenen App liegt für mich eher im direkten Kontozugriff als in einer möglichst tiefen Analyse des gesamten Lebensbudgets.
Wer Bankgeschäfte grundsätzlich lieber am Computer erledigt, wird durch die mobile Version nicht unbedingt einen großen Mehrwert spüren. Auf einem größeren Bildschirm lassen sich umfangreiche Prüfungen oder längere Eingaben manchmal entspannter erledigen. Das Smartphone ist stark bei kurzen, zeitnahen Aufgaben; für längere Finanzplanung bevorzuge ich persönlich weiterhin eine größere Darstellung.
Ein weiterer Punkt ist die Gewöhnung. Auch eine intuitive Oberfläche muss einmal verstanden werden. Nach Aktualisierungen können sich Positionen oder Abläufe verändern, und das ist bei einer Banking-App besonders dann störend, wenn ich gerade eine dringende Zahlung erledigen möchte. Deshalb würde ich wichtige Überweisungen nicht erst im letzten Moment ausprobieren, sondern die grundlegenden Wege vorher in Ruhe kennenlernen.
Welche Alternative wann besser passen kann
Die üblichen Alternativen lassen sich grob in drei Gruppen einteilen. Die erste Gruppe sind klassische Bank-Webseiten, die ich im Browser öffne. Sie passen gut, wenn ich unabhängig von einer installierten App bleiben möchte oder lieber am Computer arbeite. Im Vergleich dazu ist die HVB-App für mich bequemer, sobald ich unterwegs nur kurz etwas prüfen oder erledigen will.
Die zweite Gruppe sind allgemeine Finanz-Apps. Sie sind interessant, wenn mehrere Bankverbindungen zusammenlaufen und ich eine zentrale Übersicht bevorzuge. Der Preis dieser Vereinfachung kann sein, dass die Darstellung nicht so eng an den HVB-Abläufen liegt. Für eine einzelne HVB-Beziehung würde ich deshalb zuerst die offizielle App ausprobieren, bevor ich zusätzliche Komplexität einführe.
Die dritte Gruppe sind separate Haushalts- und Budget-Apps. Sie können bei Ausgabenkategorien, Sparzielen oder Monatsplanung stärker sein. Dafür ersetzen sie nicht automatisch den direkten Bankzugang. Ich sehe sie eher als Ergänzung: Die HVB-App hilft mir beim Blick auf das tatsächliche Konto, während ein Haushaltswerkzeug die Zahlen für eine längerfristige Planung aufbereiten kann.
Der entscheidende Vergleich ist also nicht „Welche App hat die meisten Funktionen?“, sondern „Welche Aufgabe soll sie lösen?“ Für den mobilen Zugriff auf die HVB ist die bankeigene Anwendung naheliegend. Für mehrere Institute oder detaillierte Budgetarbeit kann eine andere Kategorie die bessere Wahl sein. Wer beides braucht, muss nicht zwingend eine einzige App für alles erzwingen.
Was ein Wechsel praktisch bedeutet
Der Wechsel zu einer offiziellen mobilen Banking-App ist weniger eine vollständige Finanzumstellung als eine Änderung des Zugangswegs. Die Kontobeziehung bleibt bei der HypoVereinsbank; neu ist vor allem, dass ich Bankgeschäfte vom Smartphone aus erledige. Trotzdem sollte ich den Übergang nicht völlig unvorbereitet angehen.
Ich würde zuerst das unterstützte Betriebssystem prüfen und anschließend die App nur aus einer vertrauenswürdigen Quelle beziehen. Danach sollte ich mir Zeit für die Einrichtung und die Sicherheitsbestätigung nehmen, statt diesen Schritt in einer hektischen Situation zu erledigen. Zugangsdaten gehören nicht in Notizen, die offen auf dem Smartphone liegen, und eine Banking-App sollte nur auf einem Gerät genutzt werden, das ich selbst kontrolliere.
Vor dem vollständigen Wechsel vom Browser würde ich einen kleinen, unkritischen Ablauf testen: Kontostand ansehen, einen Umsatz öffnen und die grundlegende Navigation nachvollziehen. Erst wenn diese Schritte vertraut sind, würde ich eine wichtige Zahlung mobil erledigen. So merke ich früh, ob die Darstellung auf meinem Gerät angenehm ist und ob die App zu meinem persönlichen Tempo passt.
Für Menschen, die bisher nur am Schalter oder am Computer bankten, kann die größte Veränderung die ständige Verfügbarkeit sein. Das ist praktisch, kann aber auch dazu führen, dass man aus Nervosität zu häufig auf das Konto schaut. Ich empfehle, feste Kontrollmomente zu wählen und die App als Werkzeug zu verwenden, nicht als dauernde Quelle für Finanzstress.
Für wen ich sie empfehlen würde
Ich würde die Anwendung vor allem HVB-Kundinnen und -Kunden empfehlen, die einen unkomplizierten mobilen Zugang zu ihrem Bankkonto suchen. Sie passt zu Menschen, die unterwegs Umsätze prüfen, den Kontostand kontrollieren oder Überweisungen nicht vom Schreibtisch aus erledigen möchten. Auch für Personen, die eine bankeigene Lösung einer unabhängigen Finanzplattform vorziehen, ist sie eine nachvollziehbare Wahl.
Weniger passend ist sie für jemanden, dessen Hauptziel eine gemeinsame Übersicht über viele Banken ist. Ebenso würde ich sie nicht als alleinige Lösung für eine sehr detaillierte Haushaltsplanung auswählen. In diesen Fällen kann eine ergänzende Finanz- oder Budget-App den größeren Nutzen bringen, während die HVB-Anwendung für direkte Bankgeschäfte bestehen bleibt.
Wer ein älteres iPhone nutzt, sollte die Systemvoraussetzung vor der Installation beachten. Außerdem sollte man sich fragen, ob mobile Bankgeschäfte wirklich regelmäßig gebraucht werden. Wenn der Browserzugang am Computer völlig ausreicht, ist der praktische Gewinn kleiner. Die kostenlose App kann trotzdem bequem sein, aber Bequemlichkeit allein ist kein Grund, mehrere Finanzwerkzeuge parallel einzurichten.
Mein abschließendes Urteil
In meinem Urteil ist HVB Mobile Banking eine solide Entscheidung für den mobilen Alltag mit der HypoVereinsbank. Die App überzeugt weniger durch spektakuläre Extras als durch den direkten Zweck: Bankgeschäfte dort verfügbar zu machen, wo ich mein Smartphone ohnehin nutze. Die kostenlose Nutzung, die klare Ausrichtung auf HVB-Konten und die breite Präsenz sprechen für einen unkomplizierten Einstieg.
Die wichtigste Einschränkung bleibt die Spezialisierung. Wer mehrere Banken bündeln, ein ausführliches Budget führen oder komplexe Finanzanalysen erstellen möchte, sollte die üblichen Alternativen ernsthaft vergleichen. Für diese Aufgaben ist eine unabhängige Finanzlösung möglicherweise besser geeignet. Das macht die HVB-App nicht schlecht, sondern zeigt nur, dass ein direkter Bankzugang und ein umfassendes Finanzcockpit unterschiedliche Ziele verfolgen.
Meine Empfehlung lautet daher: Wenn du HVB-Kunde bist und Bankgeschäfte regelmäßig am Smartphone erledigen möchtest, probiere die App aus und teste zuerst die wichtigsten Abläufe ohne Zeitdruck. Wenn du dagegen eine zentrale Verwaltung verschiedener Institute suchst, plane eher eine Kombination mit einem passenden unabhängigen Werkzeug ein. Die beste Wahl ist hier nicht die App mit dem größten Funktionsumfang, sondern der Zugang, der zu deinem tatsächlichen Bankalltag passt.


